
Расширение ядерной энергетики в Азии: когда спрос на уголь и СПГ перейдёт от «замедления роста» к «реальному снижению»?
 Сканировать для отправки
Строительство атомных электростанций в Азии меняет долгосрочные оценки поставщиков угля и газа. В базе данных Global Energy Monitor за август 2026 года перечислено около 91 ГВт строящихся ядерных мощностей в мире, а колонка Reuters от 12 ноября дополнительно подчёркивает концентрацию этих мощностей в Азии. Ввод мощностей в строительство повышает предсказуемость будущего электроснабжения, однако то, насколько фактически сократится закупка топлива, зависит от сроков ввода реакторов в эксплуатацию, годовой выработки и того, какую долю чистой электроэнергии сможет поглотить новый спрос на электроэнергию.
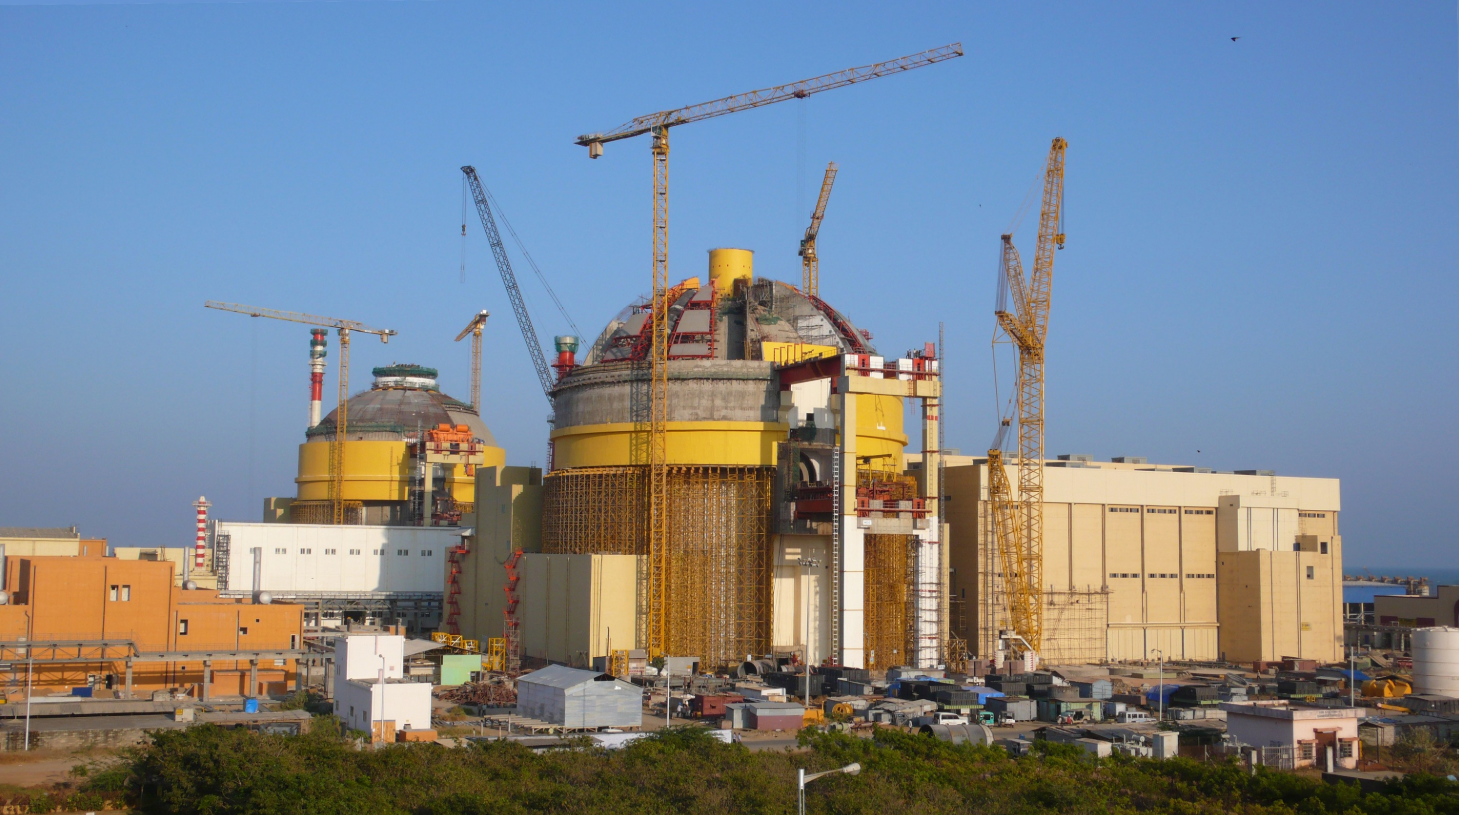
Строящиеся мощности должны пройти через ввод в эксплуатацию и стабильную работу, чтобы изменить топливный баланс
Чтобы понять этот процесс, сначала нужно разграничить проектный портфель (Project Pipeline) и физический трубопровод. В английском контексте под pipeline в ядерной энергетике понимается совокупность проектов, находящихся на стадиях планирования, согласования и строительства. Мощности на разных стадиях имеют различную вероятность реализации; даже после начала строительства возможны изменения в графике поставок оборудования, финансирования и пусконаладки. Global Energy Monitor считает, что для строящихся проектов около 55 ГВт имеют объявленные целевые сроки ввода в эксплуатацию в 2030 году или ранее, однако это по-прежнему сводка проектных целей.
Первый шаг к сокращению потребления топлива ядерной энергетикой — превращение установленной мощности в выработку электроэнергии. На примере одного энергоблока с чистой электрической мощностью 1 млн кВт, при коэффициенте использования установленной мощности (Capacity Factor) 90% в год, годовая выработка составит около 7,88 млрд кВт·ч. Коэффициент использования установленной мощности отражает отношение фактической выработки к выработке при полной номинальной мощности в течение всего года; перегрузка топлива, отказы и диспетчеризация изменяют результат. Этот расчёт иллюстрирует потенциальный масштаб выработки, однако фактические объекты замещения определяются энергосистемой, в которой работает блок.
Если вся эта электроэнергия замещает высокоэффективный парогазовый комбинированный цикл, при КПД 58% и низшей теплоте сгорания СПГ 50 ГДж на тонну, ориентировочно это соответствует около 980 тыс. тонн СПГ. Здесь предполагается, что соотношение замещения полностью выполняется, без учёта потерь в upstream и различных режимов работы блоков. Если новая выработка в основном удовлетворяет новые промышленные или бытовые нагрузки, газовая генерация может увеличиться меньше, но не обязательно снизится по сравнению с прошлым годом. Фактический объём замещения должен подтверждаться данными диспетчеризации и учёта топлива.
Совместный рост ядерной, ветровой и солнечной энергетики сначала сократит часы использования тепловой генерации
Сочетание ветровой и фотоэлектрической генерации с ядерной энергией изменит возможности тепловой генерации в течение года. При достаточной инсоляции фотовольтаика может снизить дневную остаточную нагрузку, выработка ветра меняется в зависимости от погодных систем, а ядерная энергетика обычно способна обеспечивать относительно стабильную выработку. Чем быстрее растут низкоуглеродные источники, тем более ограниченным становится пространство выработки для угольного и газового оборудования. Однако в периоды экстремально высоких нагрузок, низкой выработки ветра и солнца, ремонтов АЭС и ограничений пропускной способности сетей системе по-прежнему необходимы достаточные регулирующие ресурсы.
Сама ядерная энергетика также имеет физические границы. Изменения мощности активной зоны, управление топливом, термические напряжения турбины и ремонт оборудования ограничивают фактические режимы работы. Для прибрежных блоков необходимо также учитывать температуру воды, морские организмы и экстремальные погодные условия. Планирование абсолютно постоянной мощности ядерного блока в течение всего года приведёт к недооценке влияния плановых остановок и общих внешних событий. Энергосистема должна совместно моделировать коэффициент готовности блоков и метеорологические изменения ветра и солнца, чтобы определить потребности в резервах, накопителях энергии и межзональном обмене.
Китай демонстрирует конкуренцию между низкоуглеродной выработкой и новым спросом. Международное энергетическое агентство прогнозирует, что в 2026–2030 годах выработка ядерной энергетики Китая будет расти в среднем примерно на 5,9% в год, а потребление электроэнергии — примерно на 4,9% в год. Оно также ожидает, что ветровая и солнечная генерация и другие низкоуглеродные источники возьмут на себя покрытие нового спроса, удерживая выработку угольной генерации вблизи плато. Этот сценарий показывает, что ядерная энергетика ограничивает прирост угольной генерации, однако для перехода от плато к устойчивому снижению необходимо, чтобы чистая выработка превысила рост спроса и была успешно интегрирована в сеть.
Китай, Индия, Япония и Южная Корея сталкиваются с различными условиями замещения
Ограничения Индии иные. МЭА по-прежнему прогнозирует рост выработки угольной генерации к 2030 году, несмотря на снижение доли угля и увеличение ядерной и возобновляемой энергетики. В энергосистемах с быстро расширяющимся общим потреблением электроэнергии снижение доли и рост абсолютного потребления топлива могут происходить одновременно. Для оценки роли новых реакторов в Индии необходимо сравнить, сколько других мощностей потребовалось бы при их отсутствии, и какие нагрузки фактически используют новую выработку.
Зависимость Японии и Южной Кореи от импорта СПГ делает изменения коэффициента готовности АЭС более заметными для закупок топлива. Однако строящиеся мощности и перезапуск существующих блоков следует анализировать постатейно, а долгосрочно остановленные проекты нельзя рассматривать по графику непрерывного строительства. После ввода АЭС в эксплуатацию диспетчеризация между угольной, газовой, гидроаккумулирующей генерацией и межзональными перетоками также зависит от топливных контрактов, тарифов на электроэнергию и условий сети. Только на основе новых ядерных мощностей трудно рассчитать национальный объём импорта.
Контракты на СПГ также приводят к расхождению между изменениями выработки и изменениями импорта. Условия отбора по долгосрочным контрактам, запасы в резервуарах и соглашения о перепродаже влияют на корректировку краткосрочных закупок. Спрос на газ в жилом, промышленном и других секторах может продолжать расти. Импорт угля, в свою очередь, связан с внутренним предложением шахт, транспортом, качеством угля и неэлектроэнергетическими отраслями. Ядерная энергетика снижает часть потребления тепловой генерации и может изменить маржинальный спрос, однако национальный импорт топлива необходимо учитывать отдельно по отраслям и источникам поставок.
После сокращения сжигания топлива энергосистема по-прежнему должна платить за надёжное электроснабжение
Экономические последствия в первую очередь проявляются в часах использования. При сокращении выработки тепловой генерации потребление угля и газа может снизиться, однако фиксированные расходы на оборудование и персонал остаются, а оборудование может подвергаться более частым пускам и остановкам. Поддержание резервных мощностей требует соответствующих доходных механизмов. Новое строительство АЭС сопряжено с рисками первоначальных капиталовложений, сроков и финансирования. Планирование электроэнергетики должно одновременно сравнивать низкоуглеродную выработку, надёжную мощность и системные затраты, избегая оценки только по удельной стоимости генерации отдельного типа блока.
Давление расширения ядерной энергетики в Азии на ископаемое топливо следует проверять по фактическому приросту чистой выработки, часам использования тепловой генерации и потреблению топлива с поправкой на изменение спроса. Только если чистая выработка устойчиво превышает прирост спроса, а передача и гибкие ресурсы успевают за этим, создаются условия для стабильного снижения потребления топлива тепловой генерацией. Поставщикам необходимо ежегодно сверять графики ввода в эксплуатацию и ремонтов и формулировать «сокращение роста» и «сокращение общего объёма» как различные закупочные сценарии.
(Настоящая статья подготовлена на основе колонки Reuters, предоставленной пользователем в качестве тематической основы, с использованием базы данных проектов Global Energy Monitor и докладов МЭА по электроэнергетике; текст независимо написан после вспомогательной обработки с помощью искусственного интеллекта. Объём основного текста составляет 1552 китайских символа; объём замещения топлива представляет собой инженерный расчёт при явно указанных допущениях; целевые сроки ввода проектов и прогнозы электроэнергетики имеют условия реализации.)
Отказ от ответственности: материалы, перепубликованные из партнерских медиа, организаций или других сайтов, предоставляются только для справки и информирования. Это не означает одобрения взглядов или подтверждения точности. Свяжитесь с нами для исправлений или вопросов о правах.